Disposizioni urgenti per il sostegno economico e il contenimento degli effetti derivanti dal perdurante aumento del costo dei carburanti, nonchè [...]
| Settore: | Normativa nazionale |
| Materia: | 18. Carburanti |
| Capitolo: | 18.4 regime fiscale |
| Data: | 17/09/2026 |
| Numero: | 162 |
| Sommario |
| Art. 1. Disposizioni in materia di accisa sul gasolio usato come carburante e di autotrasporto |
| Art. 2. Esenzione dalla tassa automobilistica per specifiche tipologie di veicoli, motocicli e ciclomotori |
| Art. 3. Modifiche alla disciplina del fondo per lo sviluppo economico, il potenziamento delle infrastrutture e il sostegno dei salari nelle zone di confine italo-elvetiche |
| Art. 4. Differimento dell'applicazione del contributo di cui all'articolo 1, comma 126, della legge 30 dicembre 2025, n. 199 |
| Art. 5. Disposizioni urgenti in materia di borse di studio universitarie |
| Art. 6. Fondazione Milano-Cortina |
| Art. 7. Disposizioni finanziarie |
| Art. 8. Entrata in vigore |
§ 18.4.93 - D.L. 17 settembre 2026, n. 162.
Disposizioni urgenti per il sostegno economico e il contenimento degli effetti derivanti dal perdurante aumento del costo dei carburanti, nonchè in materia fiscale.
(G.U. 17 settembre 2026, n. 216)
IL PRESIDENTE DELLA REPUBBLICA
Visti gli articoli 77 e 87 quinto comma della Costituzione;
Ritenuta la straordinaria necessità e urgenza di adottare misure per contenere gli effetti derivanti dal perdurante aumento del costo dei carburanti e ulteriori misure in materia fiscale;
Ritenuta la straordinaria necessità e urgenza di prevedere misure urgenti per la promozione del diritto allo studio e per assicurare l'equilibrio di bilancio della Fondazione «Milano-Cortina 2026»;
Vista la deliberazione del Consiglio dei ministri, adottata nella riunione del 16 settembre 2026;
Sulla proposta del Presidente del Consiglio dei ministri, dei Ministri dell'economia e delle finanze, dell'ambiente e della sicurezza energetica, delle infrastrutture e dei trasporti e dell'università e della ricerca;
Emana
il seguente decreto-legge:
Capo I
Disposizioni per il contenimento degli effetti derivanti dal perdurante aumento del costo dei carburanti e in materia fiscale
Art. 1. Disposizioni in materia di accisa sul gasolio usato come carburante e di autotrasporto
1. In considerazione del perdurare dell'eccezionale incremento dei prezzi dei prodotti energetici, l'aliquota di accisa sugli oli da gas o gasolio usato come carburante, di cui all'Allegato I al testo unico delle disposizioni legislative concernenti le imposte sulla produzione e sui consumi e relative sanzioni penali e amministrative, approvato con il
a) dal 18 settembre 2026 e fino al 25 settembre 2026, nella misura di 572,90 euro per mille litri;
b) dal 26 settembre 2026 e fino al 5 ottobre 2026, nella misura di 622,90 euro per mille litri.
2. Per il periodo di cui al comma 1, lettera a), l'aliquota di accisa di cui all'articolo 3, comma 4, del
3. Agli oneri derivanti dai commi 1 e 2 del presente articolo, valutati in 111,8 milioni di euro per l'anno 2026 e 1,2 milioni di euro per l'anno 2028, si provvede ai sensi dell'articolo 7.
4. All'articolo 3, comma 1, primo periodo, del
5. Agli oneri derivanti dal comma 4, pari a 21,2 milioni di euro per l'anno 2026, si provvede ai sensi dell'articolo 7.
Art. 2. Esenzione dalla tassa automobilistica per specifiche tipologie di veicoli, motocicli e ciclomotori
1. Per l'anno 2027, le persone fisiche in possesso dei requisiti di cui ai commi 2 e 3 sono esentate dal pagamento della tassa automobilistica relativa a un solo veicolo regolarmente assicurato. L'esenzione si applica ai versamenti della tassa automobilistica il cui termine ordinario di pagamento cade nel periodo compreso tra il 1° gennaio e il 31 dicembre 2027.
2. Per le autovetture l'esenzione spetta alle persone fisiche che, nell'anno 2027, risultano soggetti passivi della tassa automobilistica relativamente a una o più autovetture, alimentate, anche in combinazione con altra fonte di propulsione, a benzina o gasolio, aventi potenza non superiore a 80 kW. Qualora risultino più autovetture agevolabili, l'esenzione è riconosciuta con riferimento a una sola di esse ed è applicata all'autovettura avente la minore potenza, espressa in kW. In caso di pari potenza, l'esenzione è applicata all'autovettura per la quale risulta dovuto, in assenza dell'agevolazione, l'importo meno elevato della tassa automobilistica.
3. Per i motocicli ed i ciclomotori l'esenzione spetta alle persone fisiche che, nell'anno 2027, risultano soggetti passivi della tassa automobilistica o della tassa di circolazione relativamente a uno o più motocicli o ciclomotori alimentati, anche in combinazione con altra fonte di propulsione, a benzina, a condizione che non risultino soggetti passivi della tassa automobilistica relativamente ad alcuna autovettura con potenza pari o inferiore agli 80 kW. Qualora risultino più motocicli agevolabili, l'esenzione è riconosciuta con riferimento a uno solo di essi ed è applicata al motociclo avente la minore potenza, espressa in kW. In caso di pari potenza, l'esenzione è applicata al motociclo per il quale risulta dovuto, in assenza dell'agevolazione, l'importo meno elevato della tassa automobilistica. Qualora risultino più ciclomotori agevolabili, l'esenzione è riconosciuta al ciclomotore con data di prima immatricolazione più remota.
4. Le esenzioni di cui ai commi 1, 2 e 3, si applicano anche nei territori delle regioni a statuto speciale e delle province autonome, previo Accordo con ciascuna autonomia speciale titolare della tassa automobilistica quale tributo proprio.
5. In relazione agli effetti finanziari conseguenti alle disposizioni di cui ai commi 1, 2, 3 e 4 e allo scopo di concorrere all'adeguamento dei bilanci delle regioni e delle province autonome di Trento e di Bolzano, è previsto, un trasferimento complessivamente di 2.293,5 milioni di euro per l'anno 2027, a titolo di compensazione della riduzione del gettito derivante dai commi 1, 2, 3 e 4. Gli importi spettanti a ciascuna regione e provincia autonoma, nei cui bilanci sia acquisito, in tutto o in parte, il gettito derivante dall'imposta di cui al comma 1, sono stabiliti, entro il 31 marzo 2027, con decreto del Ministro dell'economia e delle finanze, tenendo conto degli Accordi di cui al comma 4, sentita la Conferenza permanente per i rapporti tra lo Stato, le Regioni e le Province autonome di Trento e Bolzano.
6. Agli oneri derivanti dal presente articolo si provvede ai sensi dell'articolo 7.
Art. 3. Modifiche alla disciplina del fondo per lo sviluppo economico, il potenziamento delle infrastrutture e il sostegno dei salari nelle zone di confine italo-elvetiche
1. In sede di prima applicazione, in deroga alle finalità e alle modalità di assegnazione e ripartizione di cui al comma 2 dell'articolo 11 della
2. L'articolo 10, comma 5, secondo periodo della
Art. 4. Differimento dell'applicazione del contributo di cui all'articolo 1, comma 126, della
1. All'articolo 5, comma 1, del
2. Agli oneri derivanti dal comma 1, valutati in 40,8 milioni di euro per l'anno 2026, si provvede ai sensi dell'articolo 7.
Capo II
Disposizioni per il sostegno del diritto allo studio e per garantire l'equilibrio di bilancio della Fondazione «Milano-Cortina 2026»
Art. 5. Disposizioni urgenti in materia di borse di studio universitarie
1. Il fondo di cui all'articolo 18, comma 1, lettera a), del
Art. 6. Fondazione Milano-Cortina
1. Al fine di garantire l'equilibrio di bilancio della Fondazione «Milano-Cortina 2026», nell'anno 2026, fermi restando i contributi previsti a carico degli enti territoriali interessati, è trasferita alla medesima Fondazione, una somma pari a euro 150 milioni. La Fondazione trasmette all'Autorità politica delegata in materia di sport e al Ministero dell'economia e delle finanze, entro trenta giorni dall'approvazione del bilancio finale di liquidazione, una relazione dettagliata sull'impiego delle risorse assegnate. Le eventuali somme non necessarie a garantire l'equilibrio di bilancio della Fondazione di cui al primo periodo sono versate all'entrata del bilancio dello Stato. Agli oneri, pari a euro 150 milioni per l'anno 2026, si provvede ai sensi dell'articolo 7.
Capo III
Disposizioni finanziarie e finali
Art. 7. Disposizioni finanziarie
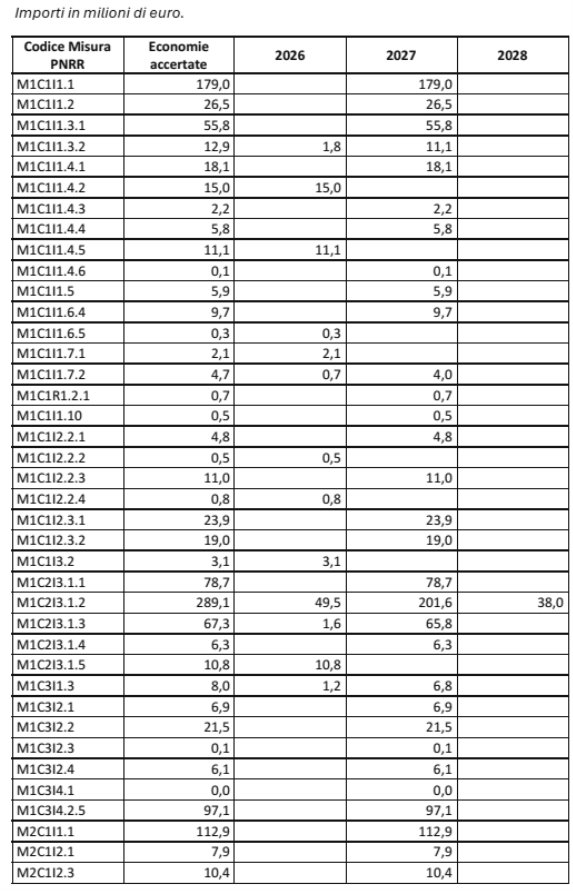
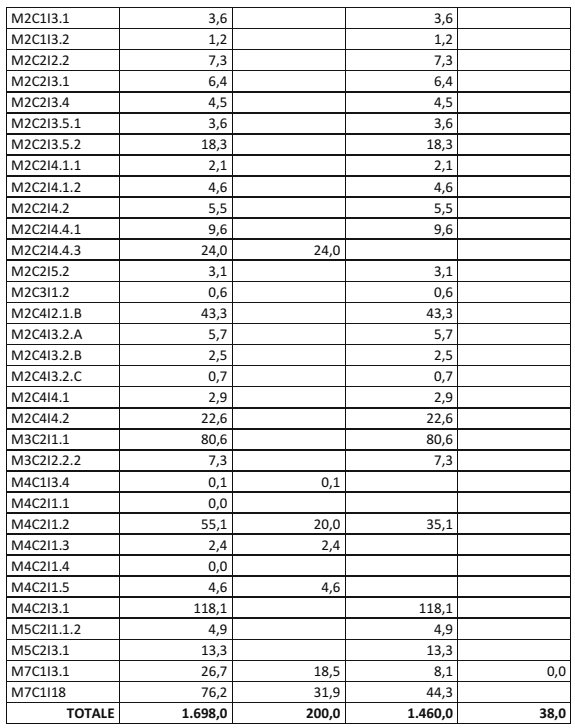
1. Le risorse di cui all'articolo 30, comma 3, del
2. Il Fondo interventi strutturali di politica economica, di cui all'articolo 10, comma 5,
3. Agli oneri derivanti dal comma 2 e dagli articoli 1, 2, 4, 5, 6, quantificati in 611,8 milioni di euro per l'anno 2026, 2.362 milioni di euro per l'anno 2027 e 38 milioni di euro per l'anno 2028, si provvede:
a) quanto a 24,3 milioni di euro per l'anno 2027, mediante utilizzo delle maggiori entrate e delle minori spese derivanti dall'articolo 1;
b) quanto a 67,8 milioni di euro per l'anno 2026 e 309 milioni di euro per l'anno 2027, mediante corrispondente riduzione degli stanziamenti del programma «Fondi da assegnare» della missione «Fondi da ripartire» (23.1) dello stato di previsione del Ministero dell'economia e delle finanze;
c) quanto a 20 milioni di euro per l'anno 2026, mediante corrispondente riduzione degli stanziamenti nell'ambito del programma «Fondi di riserva e speciali» della missione «Fondi da ripartire» (23.2) dello stato di previsione del Ministero dell'economia e delle finanze;
d) quanto a 100 milioni di euro per ciascuno degli anni 2026 e 2027, mediante corrispondente riduzione del fondo di cui all'articolo 27, comma 17, del
e) quanto a 98,1 milioni di euro per l'anno 2026 e 128,7 milioni di euro per l'anno 2027, mediante riduzione dello stanziamento del fondo speciale di parte corrente iscritto, ai fini del bilancio triennale 2026-2028, nell'ambito del programma «Fondi di riserva e speciali» della missione «Fondi da ripartire» dello stato di previsione del Ministero dell'economia e delle finanze per l'anno 2026, allo scopo parzialmente utilizzando:
1) l'accantonamento relativo al Ministero dell'economia e delle finanze per 25,654 milioni di euro per l'anno 2026 e 41,573 milioni di euro per l'anno 2027;
2) l'accantonamento relativo al Ministero delle imprese e del made in Italy per 7 milioni di euro per l'anno 2026 e 8,967 milioni di euro per l'anno 2027;
3) l'accantonamento relativo al Ministero del lavoro e delle politiche sociali per 8,165 milioni di euro per l'anno 2026 e 6 milioni di euro per l'anno 2027;
4) l'accantonamento relativo al Ministero della giustizia per euro 21.000 per l'anno 2026 e 2 milioni di euro per l'anno 2027;
5) l'accantonamento relativo al Ministero degli affari esteri e della cooperazione internazionale per 6 milioni di euro per l'anno 2026 e 7,139 milioni di euro per l'anno 2027;
6) l'accantonamento relativo al Ministero dell'istruzione e del merito per 2 milioni di euro per l'anno 2026 e 2 milioni di euro per l'anno 2027;
7) l'accantonamento relativo al Ministero dell'interno per 4,177 milioni di euro per l'anno 2026 e 2,8 milioni di euro per l'anno 2027;
8) l'accantonamento relativo al Ministero dell'ambiente e della sicurezza energetica per 6,2 milioni di euro per l'anno 2026 e 7,02 milioni di euro per l'anno 2027;
9) l'accantonamento relativo al Ministero delle infrastrutture e dei trasporti per 4,715 milioni di euro per l'anno 2026 e 7,58 milioni di euro per l'anno 2027;
10) l'accantonamento relativo al Ministero dell'università e della ricerca per 12,2 milioni di euro per l'anno 2026 e 11,34 milioni di euro per l'anno 2027;
11) l'accantonamento relativo al Ministero della difesa per 8,5 milioni di euro per l'anno 2026 e 12,486 milioni di euro per l'anno 2027;
12) l'accantonamento relativo al Ministero dell'agricoltura, della sovranità alimentare e delle foreste per 1,7 milioni di euro per l'anno 2026 ed euro 111.000 per l'anno 2027;
13) l'accantonamento relativo al Ministero della cultura per 4,853 milioni di euro per l'anno 2026 e 6,5 milioni di euro per l'anno 2027;
14) l'accantonamento relativo al Ministero della salute per 6,415 milioni di euro per l'anno 2026 e 8,784 milioni di euro per l'anno 2027;
15) l'accantonamento relativo al Ministero del turismo per 0,5 milioni di euro per l'anno 2026 e 4,4 milioni di euro per l'anno 2027;
f) quanto a 70 milioni di euro per l'anno 2027, mediante corrispondente riduzione del Fondo per far fronte ad esigenze indifferibili, di cui all'articolo 1, comma 200, della
g) quanto a 125,9 milioni di euro per l'anno 2026 e 270 milioni di euro per l'anno 2027, mediante corrispondente riduzione del Fondo interventi strutturali di politica economica, di cui all'articolo 10, comma 5,
h) quanto a 200 milioni di euro per l'anno 2026, 1.460 milioni di euro per l'anno 2027 e 38 milioni di euro per l'anno 2028, mediante corrispondente versamento all'entrata del bilancio dello Stato delle somme accertate ai sensi del comma 1.
Art. 8. Entrata in vigore
1. Il presente decreto entra in vigore il giorno successivo a quello della sua pubblicazione nella Gazzetta Ufficiale della Repubblica italiana e sarà presentato alle Camere per la conversione in legge.
Allegato n. 1
(Articolo 7, comma 1)